Seguro a terceros o todo riesgo: qué cubre cada uno y cuándo compensa pagar más
Terceros, terceros ampliado y todo riesgo no protegen lo mismo. Comparamos coberturas, franquicia y cuándo tiene sentido pagar más.
Elegir seguro de coche no consiste únicamente en buscar la prima más barata. Una póliza económica puede ser adecuada para un vehículo antiguo, mientras que en un coche nuevo o financiado puede dejar al propietario expuesto a una pérdida importante.
La cobertura mínima legal parte del seguro obligatorio de responsabilidad civil, regulado por la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor. A partir de esa base, las compañías añaden coberturas que pueden cambiar mucho de una póliza a otra.
Qué cubre un seguro a terceros
El seguro a terceros parte de la responsabilidad civil obligatoria: cubre los daños que puedas causar a otras personas o bienes dentro de los límites establecidos.
Las pólizas suelen añadir otras coberturas básicas, como defensa jurídica o asistencia, aunque el alcance exacto depende de cada compañía.
Lo que normalmente no cubre
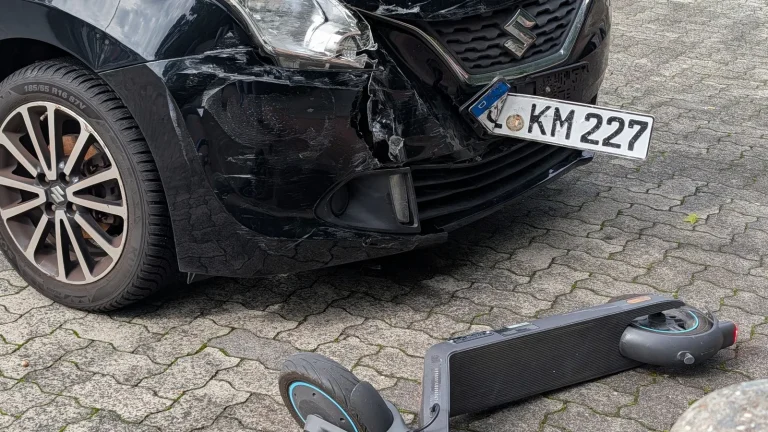
Un terceros básico no suele pagar los daños de tu propio coche cuando eres responsable del accidente. Si golpeas una columna, pierdes el control o causas una colisión por tu culpa, la reparación de tu vehículo corre normalmente por tu cuenta.
Qué es un terceros ampliado
Entre terceros y todo riesgo existe una opción intermedia. El terceros ampliado suele añadir coberturas como lunas, robo e incendio.
Puede ser una alternativa interesante para coches que ya no justifican un todo riesgo completo pero siguen teniendo suficiente valor como para querer protegerlos frente a determinados daños.
Las coberturas cambian mucho entre compañías
Dos seguros llamados “terceros ampliado” pueden ser muy distintos. Uno puede incluir colisión con animales o fenómenos atmosféricos y otro no.
Por eso hay que comparar el condicionado, no solo el nombre comercial.
Qué añade un seguro a todo riesgo
La diferencia principal es la cobertura de daños propios. Un todo riesgo puede hacerse cargo de reparaciones del propio vehículo incluso cuando el conductor asegurado es responsable del siniestro, siempre dentro de las condiciones de la póliza.
Es la opción con mayor protección, pero también suele ser la más cara.
Todo riesgo con franquicia
La franquicia reduce la prima a cambio de que el asegurado asuma una parte del coste de cada siniestro.
Por ejemplo, con una franquicia de 300 euros, una reparación de 1.500 puede dejar 300 a cargo del conductor y el resto a cargo de la aseguradora, según las condiciones.
Todo riesgo sin franquicia
Ofrece mayor cobertura económica ante daños propios, pero la prima puede ser sensiblemente más alta.
Cuándo suele tener sentido un todo riesgo
Un vehículo nuevo o de alto valor es el candidato más evidente. Si una reparación o pérdida total supondría un impacto económico grande, pagar más por proteger ese activo puede ser razonable.
También puede ser relevante cuando el coche está financiado y todavía existe una deuda elevada.
El valor del coche importa más que su edad por sí sola
No existe una regla universal de “a partir de cinco años pásalo a terceros”. Un coche de cinco años puede valer 35.000 euros y otro 7.000.
La decisión debería basarse en cuánto arriesgas económicamente y cuánto cuesta mantener la cobertura.
Cuándo puede compensar pasar a terceros
Si el coche tiene un valor de mercado bajo, puede llegar un punto en que pagar una prima elevada por daños propios no tenga sentido.
Imagina un vehículo valorado en 4.000 euros con una póliza a todo riesgo de 1.100 euros anuales. En pocos años podrías pagar en primas una parte muy importante del valor del coche.
Pero no reduzcas coberturas sin revisar asistencia
En vehículos antiguos, una buena asistencia en carretera puede ser más útil que otras coberturas. Conviene analizar el paquete completo.
Cómo comparar dos seguros correctamente
No compares solo el precio. Revisa franquicia, asistencia, vehículo de sustitución, cobertura de lunas, robo, incendio, fenómenos meteorológicos, libre elección de taller y valoración del vehículo en caso de siniestro total.
Valor de nuevo, valor venal y valor mejorado
Las condiciones de indemnización pueden cambiar muchísimo. Algunas pólizas ofrecen valor de nuevo durante un periodo; otras utilizan valor venal o fórmulas mejoradas.
Este detalle es especialmente importante en un siniestro total.
El conductor también modifica el precio
Edad, años de carnet, historial de siniestros, lugar de residencia y uso declarado influyen en la prima.
Por eso no existe “el seguro más barato” de forma universal. Una compañía competitiva para un conductor puede ser cara para otro.
Qué pasa si conduce otra persona
Hay que revisar cómo trata la póliza a conductores ocasionales y, especialmente, a jóvenes o personas con poca antigüedad de carnet.
No declarar correctamente a un conductor habitual puede generar problemas en caso de siniestro.
Conclusión: protege el riesgo que realmente no puedes asumir
La decisión entre terceros y todo riesgo debería responder a una pregunta sencilla: ¿qué pérdida económica podrías asumir por tu cuenta?
Si el coche tiene poco valor y puedes pagar una reparación o sustitución, un terceros puede ser razonable. Si el vehículo vale mucho y una pérdida total supondría un problema serio, el todo riesgo ofrece una protección mayor.
Consulta también nuestras secciones de seguros, comparativas, comprar coche y guías.

Redaccion Motor Clave
Redacción especializada en motor, automoción y movilidad de MotorClave.
También te puede interesar