Qué mirar en el precio de un coche nuevo: por qué la cuota mensual puede engañar
Una cuota mensual baja no siempre significa que el coche sea barato. Entrada, intereses, comisiones y cuota final pueden cambiar mucho el coste total.
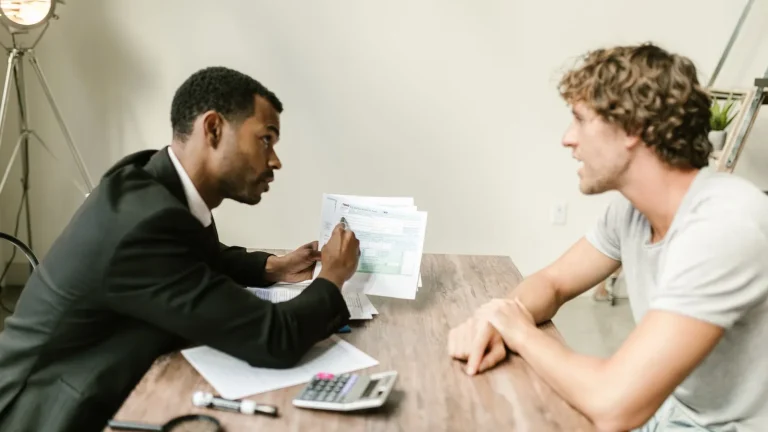
Las ofertas de coches nuevos suelen destacar una cuota mensual atractiva, pero esa cifra por sí sola no permite saber cuánto costará realmente el vehículo. Para comparar dos promociones es necesario revisar entrada, número de cuotas, intereses, comisiones, servicios vinculados y posibles pagos finales.
Diferencia entre precio al contado y financiado
Algunos fabricantes ofrecen un descuento adicional si el comprador financia la operación. Eso puede hacer que el precio anunciado con financiación sea inferior al precio al contado.
El Banco de España recuerda que los préstamos personales y créditos al consumo incluyen intereses, comisiones y gastos, por lo que conviene comparar el coste completo y no solo la cuota mensual.
Sin embargo, el coste financiero total puede superar el ahorro inicial. Por eso no basta con comparar las dos cifras que aparecen en el anuncio.
Mira cuánto dinero entregas de entrada
Una cuota mensual baja puede conseguirse simplemente aumentando la entrada. Dos ofertas de 250 euros al mes pueden tener costes completamente diferentes si una exige 3.000 euros iniciales y otra 8.000.
Cuenta todas las mensualidades
Multiplica la cuota por el número total de pagos. Después añade entrada, comisión de apertura y cualquier importe final obligatorio.
Atención a la cuota final
Algunos planes incluyen una cuota final elevada. Este sistema reduce las mensualidades durante el contrato, pero deja una cantidad importante pendiente al terminar.
En ciertos productos el cliente puede elegir entre pagarla, refinanciarla o devolver el vehículo, siempre según las condiciones firmadas.
TAE frente a TIN
El TIN refleja el tipo de interés nominal. La TAE incorpora más elementos del coste financiero y resulta más útil para comparar productos, aunque conviene revisar siempre el contrato completo.
Busca comisiones y productos vinculados
Una financiación puede incluir comisión de apertura, seguros, mantenimiento u otros servicios. Algunos pueden ser opcionales y otros formar parte de las condiciones promocionales.
Pregunta por la cancelación anticipada
Si pretendes amortizar el préstamo antes de tiempo, comprueba qué condiciones y posibles compensaciones establece el contrato.
Calcula el coste total del coche
La comparación más clara consiste en sumar todo lo que saldrá de tu bolsillo durante la operación. Esa cifra permite saber si el descuento por financiar compensa realmente los intereses y gastos.
No confundas cuota asumible con coche barato
Una mensualidad puede encajar en el presupuesto y aun así implicar un coste total elevado. La cuota solo muestra cómo se reparte el pago, no el precio económico real de la operación.
Compara escenarios
Antes de firmar, calcula al menos tres opciones: pago al contado, financiación del concesionario y financiación externa. El resultado puede variar de forma importante.
Reserva margen para seguro y mantenimiento
Comprar el coche es solo el inicio. Seguro, combustible o electricidad, neumáticos, mantenimiento e impuestos forman parte del coste de propiedad.
Consulta también nuestras secciones de precios, financiación, comprar coche y comparativas.
Fotografía: Vitaly Gariev / Pexels.

Redaccion Motor Clave
Redacción especializada en motor, automoción y movilidad de MotorClave.
También te puede interesar